
Налог с выигрыша: кто и когда его удерживает
Налог на выигрыш у легального российского букмекера рассчитывает и перечисляет букмекер как налоговый агент. С 1 января 2026 года его обязанность не зависит от того, достигает ли выплата прежнего порога 15 000 ₽. Налог удерживается при выплате дохода; само отображение остатка в личном кабинете не означает, что нужно немедленно подать декларацию.
Для налогового резидента базовая ставка составляет 13%. При превышении установленных годовых порогов применяются более высокие ставки; ниже разобраны ступени и порядок расчёта. Размер удержания зависит от налоговой базы, а не только от суммы, которую игрок указал в заявке на вывод.
При проверке операции разделяйте выигрыш по пари, относящуюся к нему ставку и перевод на банковские реквизиты. Это разные величины, которые могут отображаться в разных разделах кабинета. Практический порядок оформления заявки описан в гайде о выводе денег. Здесь разбирается именно НДФЛ: действующая норма, условный пример и документы для сверки. Порядок проверен 9 сентября 2026 года по НК РФ и разъяснениям ФНС.
Какая норма определяет налог и что считается базой
Основное правило для букмекеров установлено пунктом 1 статьи 214.7 НК РФ. Налоговый агент уменьшает сумму выигрыша на ставку, которая служила условием участия в соответствующей игре. Налог рассчитывается отдельно по каждой сумме выигрыша. Поэтому для проверки нужны данные конкретных пари, а не только история пополнений счёта.
Если выигрыш по одному пари включает возвращаемый номинал ставки, этот номинал вычитается при определении базы. Перевод денег с карты на игровой баланс не становится таким вычетом автоматически. Один депозит мог использоваться для нескольких ставок, а деньги от рассчитанного пари — участвовать в следующем. Связь должна прослеживаться по истории операций.
Проигрыш по другому пари не вычитается из положительного результата выигравшего. Годовой финансовый итог игрока может быть отрицательным, хотя по отдельным выигрышам возникает налоговая база. Это объясняет, почему расчёт «сколько всего внёс минус сколько всего вывел» не воспроизводит норму для букмекерской конторы. Сумму перевода и комиссию платёжного сервиса также не следует смешивать с налоговым вычетом ставки.
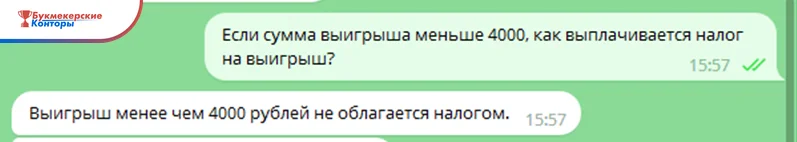
В действующей редакции пункта 1 нет прежнего порога 15 000 ₽ для обязанностей букмекера. Сохранившееся упоминание этой суммы в пункте 2 относится к лотереям. Переносить его на интерактивные ставки нельзя. Годовое освобождение 4000 ₽ предусмотрено другой статьёй и рассматривается отдельно ниже.
При спорном удержании попросите агента показать, какие выигрыши вошли в расчёт и какие ставки к ним отнесены. Общая фраза поддержки «так работает налог» не позволяет проверить арифметику. Для взаимодействия с кассой полезно понимать роль Единого ЦУПИС: проведение платежа и обязанности букмекера как налогового агента — разные части операции. Пройденная идентификация помогает сопоставить документы со счётом, но сама по себе не определяет налоговую ставку резидента.
«Базу налога я смотрю в статье кодекса, не в пересказе конторы. Контора может удержать как агент. Что именно входит в базу, написано в норме.»
Как считается удержание: разбор на числах
Рассмотрим условный счёт. Игрок внёс 10 000 ₽ и заключил три пари. После их расчёта он решил вывести весь остаток одной заявкой. Для простоты предполагаем ставку НДФЛ 13%, отсутствие других операций и уже использованное годовое освобождение. Это учебный пример, не описание кассы определённого букмекера.
| Пари | Ставка | Полученный выигрыш с учётом возвращаемой ставки | База | НДФЛ 13% |
|---|---|---|---|---|
| А, выигрыш | 2000 ₽ | 5000 ₽ | 3000 ₽ | 390 ₽ |
| Б, выигрыш | 1000 ₽ | 3000 ₽ | 2000 ₽ | 260 ₽ |
| В, проигрыш | 3000 ₽ | 0 ₽ | Не возникает | 0 ₽ |
Из депозита на ставки ушло 6000 ₽, ещё 4000 ₽ оставалось свободными. После расчёта двух выигравших пари баланс до удержания составил 12 000 ₽: свободные 4000 ₽ плюс выигрыши 5000 ₽ и 3000 ₽. Сумма налога по выигрышам — 390 + 260 = 650 ₽. При выплате всего указанного остатка и удержании этого налога к зачислению получится 11 350 ₽.
Если вместо расчёта по пари взять разницу между остатком и депозитом, получится 2000 ₽, а налог — 260 ₽. Такой результат ниже на 390 ₽, потому что ошибочная формула зачла проигранные 3000 ₽ против двух выигрышей. Норма статьи 214.7 такого уменьшения базы не предусматривает.
При этом 13% от всей заявки 12 000 ₽ тоже неверны: в остатке есть деньги, которые не являются налоговой базой по этим выигрышам. В реальном кабинете возможны частичная выплата, прежние удержания и другие рассчитанные пари. Поэтому данный пример нельзя механически применять к любой заявке: сначала нужно установить состав выплачиваемого дохода и получить расчёт агента. Разделение операций сохраняется и при нескольких пополнениях, и при одном общем выводе.
Годовая льгота 4000 рублей: как она работает
Пункт 28 статьи 217 НК РФ предусматривает освобождение в пределах 4000 ₽ за налоговый период по соответствующему основанию, включая стоимость выигрышей участников азартных игр и лотерей. Налоговый период для НДФЛ — календарный год. Освобождение и вычет ставки при расчёте конкретного выигрыша — разные элементы, их нельзя подменять друг другом.
Эта сумма не предоставляется заново на каждую выплату. Несколько обращений на вывод не создают несколько льгот, а счета у разных букмекеров не превращают годовой предел в отдельные 4000 ₽ у каждого. Прежний порог, определявший обязанности букмекера, также не имеет отношения к размеру этого освобождения.
Не стоит заранее считать, что оператор уже применил всю доступную льготу. Для сверки запросите справку о доходах и суммах налога за нужный год, затем проверьте отражённые доходы, вычеты и удержания. При нескольких источниках дохода могут потребоваться документы от каждого из них.
Если в расчёте льгота не видна или данные разных справок расходятся, сначала запросите пояснение агента. Вопрос о корректировке рассматривается по документам и обстоятельствам конкретного года. Само наличие нормы об освобождении не означает, что каждому игроку вернут определённую сумму или что 4000 ₽ можно вычесть из любой выбранной заявки.
Что изменилось с 1 января 2026 года
Для букмекерских выигрышей, выплаченных с 1 января 2026 года, расчёт налога возложен на агента независимо от размера выигрыша. Изменение относится к обязанности букмекера; оно не означает, что в налоговой системе исчезли все случаи самостоятельной отчётности или доплаты физического лица.
| Период выплаты | Кто рассчитывает налог с букмекерского выигрыша | Что проверить игроку |
|---|---|---|
| До 31 декабря 2025 года включительно | При выигрыше от 15 000 ₽ — агент; по меньшим выигрышам могла возникать самостоятельная обязанность с учётом годового освобождения | Какие доходы уже обложены агентом и какие нужно было декларировать |
| С 1 января 2026 года | Букмекер, независимо от размера выигрыша | Расчёт удержания и сведения в справке о доходах |
Для прежнего порядка недостаточно увидеть год выплаты и решить, что декларация нужна по всем операциям. Доход, с которого агент уже удержал налог, не требует повторной самостоятельной уплаты только из-за этой таблицы. По выплатам, подлежащим декларированию, общий срок подачи 3-НДФЛ — 30 апреля следующего года, уплаты — 15 июля; если срок выпадает на выходной или нерабочий праздничный день, действуют правила переноса.
Для соответствующих доходов 2025 года это 30 апреля и 15 июля 2026 года. На дату подготовки статьи оба срока прошли. Если обязанность не исполнена, нужно выяснить её состав и подать корректные сведения, а не переносить старый доход в новый порядок. Материалы ФНС к декларационной кампании отдельно разграничивают эти периоды.
Даже при удержании агентом возможен итоговый перерасчёт ФНС по совокупности доходов. Проверяйте налоговые уведомления и не считайте каждое такое сообщение доказательством ошибки букмекера.
«Для свежих выплат я больше не пишу, что игрок сам несёт налог с каждого купона букмекеру. Считает агент. Старую схему в тексте я вычёркиваю.»
Ставка налога, нерезиденты и лотерейные выигрыши
Для резидентов к букмекерским выигрышам применяется общая прогрессивная шкала. Порог определяется по совокупности налоговых баз, включаемых в неё за год, а не отдельно по каждому букмекеру. Не все доходы входят в эту совокупность: для отдельных видов предусмотрен особый порядок. Основание — статья 224 НК РФ.
| Часть годовой базы | Ставка |
|---|---|
| До 2,4 млн ₽ включительно | 13% |
| Свыше 2,4 млн до 5 млн ₽ | 15% |
| Свыше 5 млн до 20 млн ₽ | 18% |
| Свыше 20 млн до 50 млн ₽ | 20% |
| Свыше 50 млн ₽ | 22% |
Повышенная ставка применяется к превышению соответствующего порога. Переход в следующую ступень не означает, что весь ранее полученный доход пересчитывается по максимальному проценту. Применение этой шкалы к выигрышам подтверждает разъяснение ФНС.
Для налоговых нерезидентов общая ставка составляет 30%. Гражданство и налоговое резидентство не тождественны; особый статус, применимость международного соглашения и его действующих положений требуют отдельного разбора. Нельзя заранее обещать понижение ставки только потому, что между странами когда-то было заключено соглашение.
Лотерейные выигрыши регулируются отдельно: базой служит сумма выигрыша без вычета стоимости билета. Сохранённый в пункте 2 статьи 214.7 порог для налогового агента относится именно к лотереям. Призы в рекламных акциях также не следует автоматически приравнивать к выигрышу по обычному букмекерскому пари.
Как проверить удержание и чем рискует игрок нелегального оператора
Сохраните подтверждение выплаты и историю рассчитанных пари. Для первичной сверки нужны сумма заявки, удержанный налог, возможная комиссия и сумма к зачислению. Затем сопоставьте расчёт с годовой справкой о доходах и суммах налога. Само уменьшение поступления на карту не доказывает, что вся разница — НДФЛ.
Если результат не сходится, направьте поддержке номера пари, даты их расчёта и номер выплаты. Попросите отдельно указать базу, относящиеся к выигрышам ставки, применённый процент и учтённое освобождение. Не отправляйте пароль, SMS-коды и полные карточные реквизиты. При запросе документов соблюдайте официальный порядок верификации.
Материал относится к российскому лицензированному оператору. Офшорный сервис не следует считать российским налоговым агентом; отсутствие удержания не освобождает получателя дохода от возможных налоговых обязанностей. Нельзя рассчитывать на стандартную справку российского агента или такую же защиту спорной выплаты. Подробности — в разборе рисков нелегальных БК.
До операций сверьте лицензию и юридическое лицо по официальному реестру, а домен — со списком партнёров ЦУПИС. Налоговая дисциплина не устраняет риск проигрыша. Если попытки вернуть потери мешают остановиться, полезнее перейти к ограничениям и помощи, чем искать способ компенсировать их очередным пари.
Частые вопросы о налоге с выигрыша
Нужно ли платить налог, пока деньги остаются на счёте?
Само наличие баланса в кабинете не означает, что вы должны немедленно перечислить НДФЛ самостоятельно. Букмекер удерживает налог при выплате дохода. При проверке различайте расчёт пари, отражение результата на балансе и выплату. Если оператор показывает предварительный налог до вывода, уточните назначение этой строки: отображение расчёта и фактическое удержание — разные события.
Почему налог больше, чем расчёт по общей прибыли счёта?
Для букмекера база определяется по каждому выигрышу с вычетом относящейся к нему ставки. Проигрыши других пари не уменьшают эту базу, а пополнение счёта не является автоматическим вычетом. Поэтому итог может отличаться от процента с разницы между выводами и депозитами. Для сверки запросите перечень учтённых выигрышей и ставок.
Льгота 4000 ₽ применяется при каждом выводе?
Нет. Освобождение предусмотрено на налоговый период по соответствующему основанию. Его нельзя заново применять к каждой выплате или считать отдельным пределом у каждого букмекера. Проверяйте, как доходы, вычеты и удержания отражены в справке за год. Если учёт льготы непонятен, запросите пояснение агента; обещать автоматический возврат без документов нельзя.
Нужно ли отчитываться за выигрыши, полученные до 2026 года?
Это зависит от размера и порядка налогообложения прежних выплат. Если налог удержал агент, повторно платить его по той же причине не нужно. По доходам, подлежащим самостоятельному декларированию, действовали сроки 30 апреля для 3-НДФЛ и 15 июля для уплаты в следующем году. Новый порядок не отменяет неисполненных обязанностей за прежние периоды.
Какая ставка применяется к налоговому нерезиденту?
Общая ставка для нерезидента составляет 30%. Статус определяется по налоговым правилам, а не только по паспорту или регистрации аккаунта. Международное соглашение и специальные основания могут требовать отдельного анализа, включая проверку действующих положений. Не выбирайте ставку самостоятельно по одному признаку: сообщите агенту актуальные сведения и запросите обоснование расчёта.
Какие документы подтверждают удержание?
Для сверки конкретной операции сохраните подтверждение выплаты с расчётом налога и сумму поступления. За год запросите у букмекера справку о доходах и суммах налога физического лица. Одна банковская выписка не показывает базу и применённую льготу. При расхождении документов сначала попросите агента объяснить учтённые операции и при необходимости исправить сведения.
Первоисточники и оговорка
Нормы сверены 9 сентября 2026 года. Для проверки конкретного удержания используйте редакцию закона, действовавшую в нужном периоде, и документы налогового агента:
- Пункт 1 статьи 214.7 НК РФ — база по букмекерским выигрышам и вычет соответствующей ставки.
- Пункт 28 статьи 217 НК РФ — годовое освобождение.
- Статья 224 НК РФ — налоговые ставки.
- Разъяснение ФНС о шкале НДФЛ и сроках отчётности за 2025 год — практические пояснения.
Материал не является юридической или налоговой консультацией. Условный пример показывает арифметику при заданных допущениях, но не заменяет расчёт по вашему счёту. При споре нужны документы, а при особом налоговом статусе — индивидуальная консультация. 18+. Уплата налога не делает ставки способом заработка и не уменьшает вероятность проигрыша.

